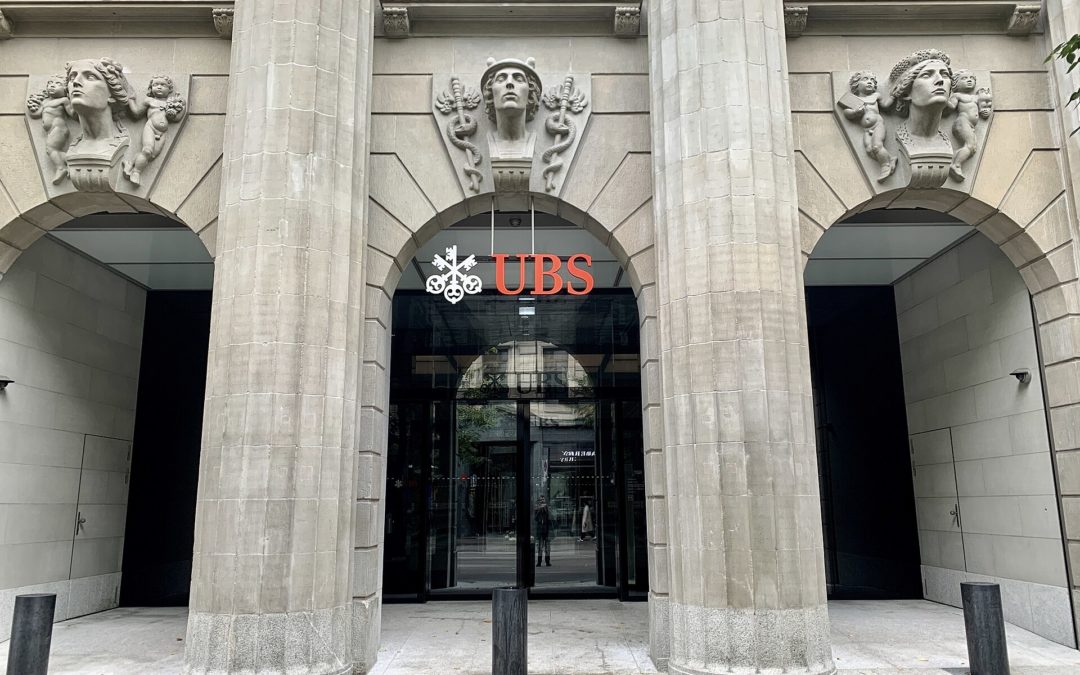
Deux sauvetages, une leçon toujours pas retenue. En Suisse, les grandes banques peuvent prendre des risques démesurés, engranger des bénéfices colossaux et, lorsque tout s’effondre, compter sur l’État pour les sauver.
Mais quand vient le moment d’imposer des règles pour protéger la population, les intérêts de la place financière semblent soudain passer avant ceux du pays. Le débat sur la LEX UBS au Conseil des États en est une nouvelle illustration révoltante.
En 2008, l’État a dû sauver UBS. À la suite de cette crise, nous avons adopté une législation dite « too big to fail », censée empêcher qu’une grande banque ne mette à nouveau notre économie et nos finances publiques en péril. Pourtant, quinze ans plus tard, en 2023, c’est au tour de Credit Suisse de s’effondrer et de devoir être secourue dans l’urgence, avec le soutien déterminant de la Confédération et de la Banque nationale suisse.
Deux grandes banques sauvées par la puissance publique. Deux crises majeures. Et une question incontournable : la prochaine fois, ce sera quand ?
Au lendemain de la débâcle de Credit Suisse, les responsables bourgeois ont pourtant rivalisé de déclarations solennelles devant les caméras. Plus jamais ça ! Il fallait tirer les leçons de la crise, renforcer la réglementation et garantir que les contribuables ne soient plus exposés à de tels risques. De belles paroles. Mais aujourd’hui, au moment de passer des discours aux actes, le PLR et l’UDC semblent avoir tout oublié. Ou plutôt, ils ont retrouvé leurs véritables priorités : défendre les intérêts d’UBS.
Le projet du Conseil fédéral est pourtant clair : renforcer les fonds propres des filiales étrangères d’UBS avec du capital de la meilleure qualité, à 100 %. Cette exigence vise à garantir que les entités étrangères disposent de ressources réellement capables d’absorber des pertes, sans faire peser la facture sur la Suisse. Elle s’appuie sur les enseignements de la Commission d’enquête parlementaire (CEP), l’expérience du Conseil fédéral et les recommandations de la Banque nationale suisse. Autant d’acteurs qui ont étudié la crise et ses conséquences concrètes.
Face à cela, les défenseurs d’UBS veulent nous faire croire qu’un dispositif mêlant 50 % de fonds propres et 50 % de capital AT1 serait suffisant. Or, les instruments AT1 n’ont précisément pas apporté les garanties attendues lors de la crise de Credit Suisse. Pourquoi faudrait-il donc s’obstiner à leur accorder une place aussi importante, alors que les leçons de cette débâcle devraient nous pousser à renforcer la sécurité du système ?
De plus ce compromis ne répond pas aux risques identifiés. Il répond aux exigences d’une banque privée qui ne veut pas payer le prix de sa propre sécurité. Et le PLR et l’UDC sont prêts à lui donner satisfaction, au mépris de l’intérêt général. C’est proprement irresponsable !
Car ne nous y trompons pas : UBS n’est pas une entreprise comme les autres. Quand elle vacille, c’est tout le pays qui risque d’en subir les conséquences. Les bénéfices sont privés, mais les risques peuvent devenir publics. Et lorsque l’État intervient, il le fait sans obtenir les droits de décision, les participations ou les contreparties qu’exigerait n’importe quel investisseur raisonnable. Où est la logique ? Où est l’équité ?
Le Conseil des États a finalement adopté, de justesse, un compromis prévoyant une couverture à 90 %. C’est mieux que rien, mais bien en deçà de ce que réclament le Conseil fédéral et la BNS. La bataille n’est donc pas terminée.
En décembre, le dossier arrivera au Conseil national. Nos parlementaires devront choisir leur camp : celui de la sécurité de notre pays, de la protection des contribuables et de l’intérêt général, ou celui des dirigeants d’UBS et de leurs profits.
Nous ne pouvons pas accepter que notre Parlement se transforme en chambre d’enregistrement des exigences des grandes banques. La Suisse a déjà payé le prix de leurs erreurs. Il est temps de tirer les leçons de l’histoire, plutôt que de préparer la prochaine crise.
La question n’est plus de savoir si UBS est trop grande pour faire faillite. C’est de savoir si notre Parlement est encore assez indépendant pour lui imposer des règles. En décembre, nous saurons qui défend réellement la population et qui préfère plier devant les puissants.
Emmanuel Amoos, conseiller national